
Una calculadora de préstamo cripto te ayuda a saber, antes de firmar, cuánto pagarás y cuánto puede caer tu garantía. Sin ese cálculo, pedir dinero con bitcoin o ether es una apuesta a ciegas. Además, el precio de liquidación depende de tres números que casi nadie revisa.
En este artículo verás las fórmulas de intereses, LTV y precio de liquidación. Además, resolveremos un ejemplo completo con cifras hipotéticas. Por último, repasaremos los riesgos y una lista de comprobación. Si buscas la teoría, la guía sobre qué es el LTV en préstamos cripto la explica con más detalle. Aquí nos centramos en el cálculo.
Respuesta rápida
Para usar una calculadora de préstamo cripto necesitas cuatro datos. Son el valor de tu garantía, el importe que pides, el tipo de interés y el umbral de liquidación de la plataforma. Con ellos, calculas el LTV dividiendo el préstamo entre la garantía. Después, obtienes el precio de liquidación dividiendo la deuda entre la cantidad de cripto y ese umbral. Por tanto, cuanto menor sea tu LTV inicial, más puede caer el precio antes de la liquidación. Aun así, ningún resultado elimina el riesgo de perder la garantía.
¿Qué calcula una calculadora de préstamo cripto?
Una calculadora de préstamo cripto resuelve tres cuentas distintas. Primero, estima el importe máximo que puedes pedir según tu garantía. Después, calcula el coste total en intereses y comisiones. Por último, señala el precio al que la plataforma liquidaría tu cripto.
El LTV (Loan to Value) es el porcentaje que representa la deuda sobre el valor de la garantía. Por ejemplo, 5.000 € de deuda sobre 10.000 € de garantía suponen un LTV del 50%. La liquidación es la venta forzosa de tu garantía para cubrir la deuda. Es decir, la plataforma la ejecuta cuando el LTV supera su umbral.
Asimismo, muchos simuladores muestran solo el coste y olvidan el precio de liquidación. Por eso conviene hacer las cuentas tú mismo.
Cómo funciona el cálculo paso a paso
Primero, multiplica la cantidad de cripto por su precio actual para obtener el valor de la garantía. Después, aplica el LTV inicial de la plataforma para conocer el importe máximo. A continuación, calcula los intereses multiplicando el importe por el tipo anual y por los meses, y dividiendo entre 12. Luego, suma las comisiones de conversión, que aquí suponemos del 1%. Finalmente, divide la deuda entre el producto de la cantidad de cripto y el LTV de liquidación.
Datos de plataformas que puedes introducir
Cada plataforma usa parámetros distintos. Por eso no sirve una cifra genérica. La tabla recoge los datos publicados, que debes comprobar en las condiciones vigentes.
| Plataforma | LTV inicial | Liquidación | Tipo orientativo |
|---|---|---|---|
| Bit2Me Loan | 50% | En torno al 85% de LTV | TAE desde el 8,42% (según su web) |
| Nexo | 50% en BTC y ETH | Cerca del 83,3% de LTV (según una comparativa de 2026) | Desde el 1,9% hasta cerca del 19% en cuentas base |
| Ledn | 50% (solo Bitcoin) | 80%, con aviso hacia el 70% | Del 9,25% al 11,49% y 2% de apertura (según una comparativa) |
| Aave (WBTC) | Hasta el 73% | Umbral del 78% (comparativa de 2026) | Variable, según el mercado |
Según su propia web, Bit2Me Loan ofrece una TAE desde el 8,42%. Sin embargo, el tipo final depende de la garantía y del plazo. Además, Nexo publica rangos muy amplios según tu nivel. Por tanto, usa el tipo que te ofrezca la plataforma antes de confirmar. Consulta también los préstamos cripto disponibles en España para saber qué opciones están operativas.
Ejemplo con cifras: 0,25 BTC como garantía
Imagina que depositas 0,25 BTC y que el precio hipotético del bitcoin es de 80.000 €. Entonces tu garantía vale 20.000 €. Pides un LTV del 50%, es decir, 10.000 €. Además, suponemos un interés del 10% anual durante 12 meses, sin capitalizar, y un 1% de gastos de conversión. La liquidación se activa al 85% de LTV.
| Concepto | Cálculo | Resultado |
|---|---|---|
| Valor de la garantía | 0,25 BTC × 80.000 € | 20.000 € |
| Préstamo (LTV 50%) | 20.000 € × 50% | 10.000 € |
| Intereses a 12 meses | 10.000 € × 10% | 1.000 € |
| Gastos de conversión | 10.000 € × 1% | 100 € |
| Coste total | 1.000 € + 100 € | 1.100 € |
| Precio de liquidación inicial | 10.000 € ÷ (0,25 × 85%) | 47.059 € |
| Caída hasta liquidar | 1 − 47.059 ÷ 80.000 | 41,2% |
| Precio de liquidación a los 12 meses | 11.000 € ÷ (0,25 × 85%) | 51.765 € |
| Caída hasta liquidar a los 12 meses | 1 − 51.765 ÷ 80.000 | 35,3% |
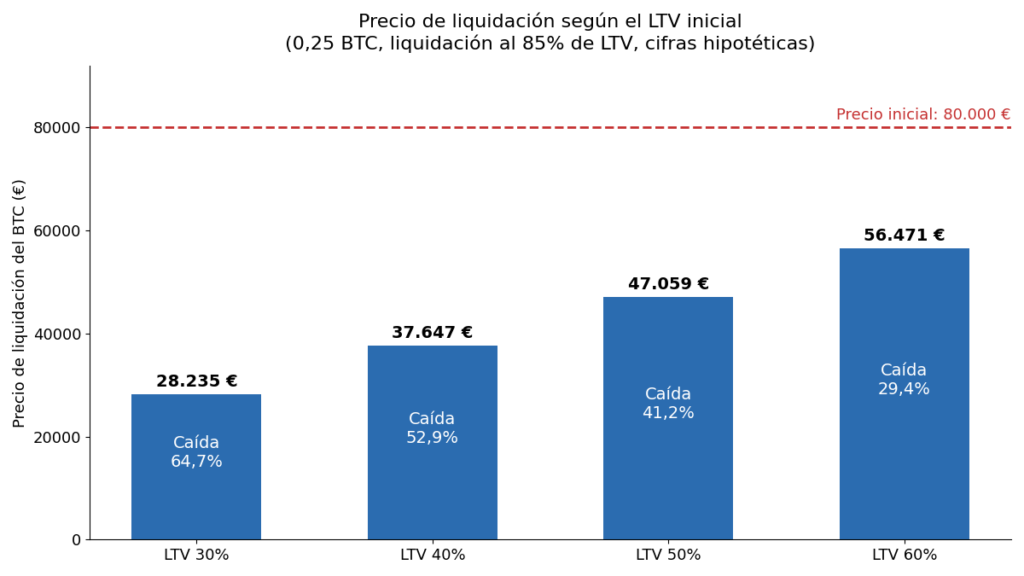
Fíjate en la lectura del resultado. El préstamo te cuesta 1.100 €, un 11% del importe recibido. Sin embargo, el dato clave es otro. Si los intereses se suman a la deuda, tras 12 meses el bitcoin solo necesita caer un 35,3% para liquidar, y no un 41,2%.
Ejemplo ilustrativo con cifras hipotéticas.
Riesgos de fiarte de una calculadora de préstamo cripto
1. Liquidación de la garantía
Si el precio cae y tu LTV supera el umbral, la plataforma vende tu cripto. Además, puede hacerlo sin pedirte permiso. Por eso conviene vigilar el aviso previo, conocido como margin call en préstamos cripto.
2. Sin protección de depósito bancario
Un préstamo cripto no cuenta con la protección de un depósito bancario. Asimismo, la autorización como proveedor bajo MiCA no equivale a una garantía sobre tu préstamo.
3. Tipos de interés que cambian
Algunas plataformas ajustan el tipo según tu nivel o el mercado. Por ejemplo, Nexo publica desde el 1,9% hasta cerca del 19% en cuentas base. Por tanto, un cálculo hecho hoy puede quedar desfasado.
4. Caídas rápidas del precio
Una caída del 40% en pocos días no es imposible en el mercado cripto. Entonces la liquidación podría llegar antes de que reacciones. Así, conviene dejar margen y no pedir el máximo.
5. Comisiones que la herramienta omite
Algunas herramientas ignoran los gastos de conversión o de apertura. Por ejemplo, Ledn cobra un 2% de apertura, según una comparativa. Es decir, el coste real puede ser mayor que el anunciado.
Cuándo puede tener sentido y cuándo sale más caro
Una calculadora de préstamo cripto muestra cuándo compensa pedir dinero. Por ejemplo, puede tener sentido si necesitas liquidez a corto plazo y no quieres vender. Sin embargo, sale más caro si el préstamo dura años o si pides el LTV máximo. Además, vender puede generar una ganancia sujeta a IRPF, por lo que conviene comparar ambas rutas.
La tabla compara cuatro LTV iniciales con el mismo bitcoin hipotético. Todos usan una liquidación al 85% y la deuda inicial.
| LTV inicial | Préstamo | Precio de liquidación | Caída hasta liquidar |
|---|---|---|---|
| 30% | 6.000 € | 28.235 € | 64,7% |
| 40% | 8.000 € | 37.647 € | 52,9% |
| 50% | 10.000 € | 47.059 € | 41,2% |
| 60% | 12.000 € | 56.471 € | 29,4% |
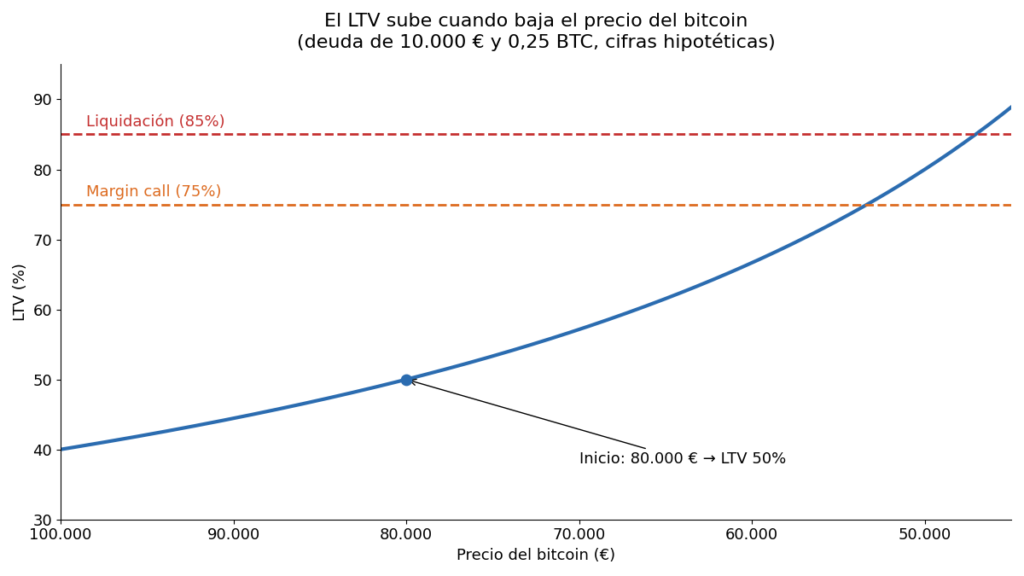
Cuanto menor es el LTV inicial, más margen tienes. En cambio, un LTV del 60% deja poco espacio ante una caída moderada.
Alternativas a pedir un préstamo cripto
| Alternativa | Ventaja | Inconveniente |
|---|---|---|
| Vender parte de tu cripto | No hay riesgo de liquidación | Puede generar IRPF y reduce tu exposición |
| Préstamo personal bancario | Condiciones reguladas y sin liquidación de garantía | Exige solvencia y ronda el 10% a 1-5 años |
| Tarjeta de crédito | Disponibilidad inmediata | Tipo del 18,3% (Banco de España, junio de 2026, vía prensa) |
| Préstamo DeFi como Aave | Sin intermediario centralizado | Mayor complejidad y factor de salud que vigilar |
Lista de comprobación antes de pedir el préstamo
Repasa estos puntos antes de confirmar la operación.
- Calculé el valor de mi garantía con el precio actual.
- Comprobé el LTV inicial y el umbral de liquidación en las condiciones vigentes.
- Sumé intereses, comisiones y gastos de conversión.
- Obtuve el precio de liquidación con la deuda actual y con la deuda futura.
- Dejé un margen amplio y no pedí el LTV máximo.
- Revisé la política de margin call y los plazos de aviso.
- Confirmé que la plataforma opera con residentes en España.
- Comparé el coste con vender o con un préstamo bancario.
Preguntas frecuentes sobre calculadora de préstamo cripto
¿Cómo se calcula el LTV de un préstamo cripto?
Divide el importe del préstamo entre el valor de la garantía y multiplica por 100. Por ejemplo, 10.000 € sobre 20.000 € dan un LTV del 50%. Además, el LTV cambia cuando varía el precio.
¿Cómo se calcula el precio de liquidación?
Divide la deuda entre el producto de la cantidad de cripto y el LTV de liquidación. Así, con 10.000 € de deuda, 0,25 BTC y un 85%, el resultado es de unos 47.059 €.
¿Es fiable una calculadora online?
Sirve como orientación, pero no sustituye las condiciones de la plataforma. Por eso conviene comparar el resultado con el contrato y usar los tipos vigentes.
¿Qué LTV conviene elegir?
No existe una cifra segura. Sin embargo, un LTV inicial menor deja más margen ante caídas. Por tanto, pedir menos que el máximo reduce el riesgo de liquidación, aunque no lo elimina.
Conclusión
Una calculadora de préstamo cripto te da tres respuestas clave, es decir, cuánto pagas, qué LTV tienes y a qué precio se liquidaría tu garantía. En el ejemplo, 10.000 € cuestan 1.100 € y la liquidación llega con una caída del 41,2%. Por tanto, calcula siempre con la deuda futura y deja margen. Aun así, comprueba las condiciones vigentes antes de decidir.
Siguiente paso
Continúa con