
Necesitas dinero y tienes criptomonedas. Tienes dos caminos: vender una parte o pedir un préstamo con garantía cripto. Para decidir bien, no basta con saber qué opción te gusta más. Conviene calcular el coste de vender criptomonedas y compararlo con el de un préstamo.
En esta guía te explicamos las diferencias y cómo calcular el punto de equilibrio. Además, verás un ejemplo con cifras y los casos en los que cada opción sale más barata.
Respuesta rápida
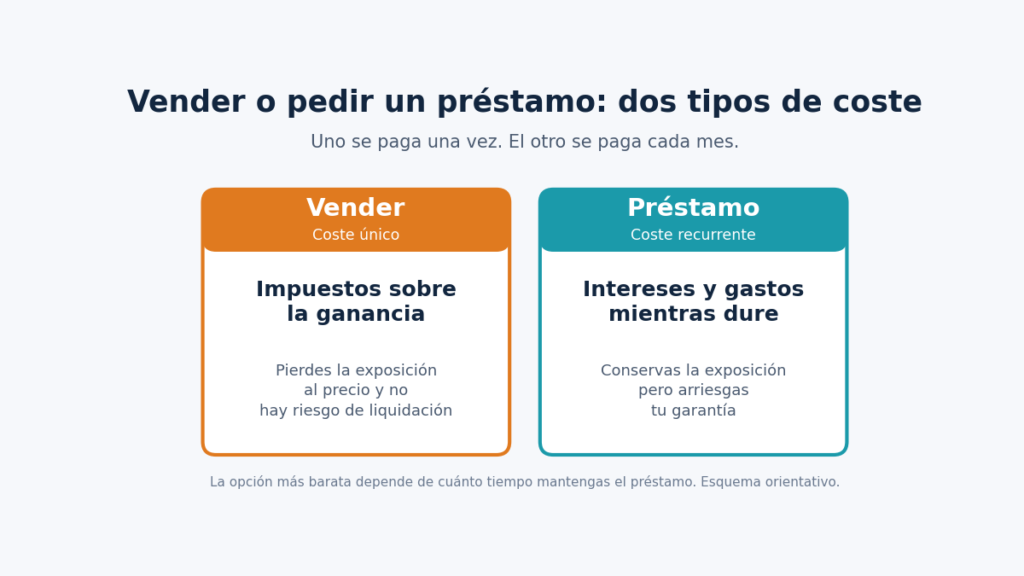
El coste de vender criptomonedas se paga una sola vez, en forma de impuestos sobre la ganancia. En cambio, un préstamo cuesta cada mes, en forma de intereses. Por tanto, el préstamo sale más barato si lo devuelves pronto. Sin embargo, si lo mantienes mucho tiempo, vender acaba siendo más barato. Además, si vendes con pérdida, no pagas impuestos, así que pedir prestado no ahorra nada.
Diferencias entre vender y pedir un préstamo
No son solo dos formas de conseguir dinero. Cambian la propiedad, el riesgo y el tipo de coste.
| Aspecto | Vender criptomonedas | Préstamo con garantía cripto |
|---|---|---|
| Propiedad | Dejas de ser dueño de lo vendido | Sigues siendo dueño de tu garantía |
| Tipo de coste | Único: impuestos sobre la ganancia | Recurrente: intereses y gastos |
| Exposición al precio | La pierdes en la parte vendida | La mantienes, al alza y a la baja |
| Riesgo de liquidación | No existe | Existe si el precio cae |
| Devolución | No hay que devolver nada | Debes devolver el préstamo |
Cuánto es el coste de vender criptomonedas en España
En España, vender criptomonedas genera una ganancia o pérdida patrimonial. Esa ganancia tributa en la base del ahorro del IRPF. Según las fuentes consultadas, los tramos de 2026 son estos:
- 19% hasta 6.000 € de ganancia.
- 21% entre 6.000 y 50.000 €.
- 23% entre 50.000 y 200.000 €.
- 27% entre 200.000 y 300.000 €.
- 30% a partir de 300.000 €, según la Ley 7/2024.
Además, para calcular la ganancia se usa el método FIFO: las primeras criptomonedas que compraste son las primeras que vendes. Por eso tu ganancia depende de cuánto pagaste por las más antiguas. También tributa cambiar una criptomoneda por una stablecoin, no solo venderla por euros.
Por ejemplo, una ganancia de 40.000 € paga 6.000 × 19% más 34.000 × 21%, es decir, 8.280 €. Eso equivale a un tipo efectivo del 20,7%.
Cuánto cuesta un préstamo con garantía cripto
El préstamo no genera impuestos por sí solo, según una guía jurídica consultada. Sin embargo, tiene costes propios. En primer lugar, los intereses. Por ejemplo, Bit2Me publica una TAE desde el 8,42% y Ledn, según comparativas de 2026, entre el 9,25% y el 11,49%. Nexo indica tarifas desde el 1,9% en sus mejores condiciones.
Además, hay gastos de conversión a euros y comisiones de red. Para simplificar, en los ejemplos usaremos un 10% de interés anual más un 1% de gastos. Es decir, un coste de 1.100 € al año por cada 10.000 € prestados.
El punto de equilibrio: la fórmula
El punto de equilibrio te dice cuántos meses puedes mantener el préstamo antes de que cueste más que vender. La fórmula es sencilla:
Meses de equilibrio = impuestos de la venta / coste mensual del préstamo
Con un coste de 1.100 € al año, el préstamo cuesta unos 92 € al mes. Por tanto, si los impuestos de la venta son de 950 €, el equilibrio llega a los 10,4 meses. Antes de ese plazo, el préstamo sale más barato. Después, sale más caro.
Ejemplo con cifras: vender 10.000 €
Imagina que necesitas 10.000 €. La parte de ganancia de lo que vendes cambia el resultado, porque determina los impuestos. Veamos cinco casos.
| Parte de la venta que es ganancia | Ganancia | Impuesto | Meses de equilibrio |
|---|---|---|---|
| 10% | 1.000 € | 190 € | 2,1 |
| 30% | 3.000 € | 570 € | 6,2 |
| 50% | 5.000 € | 950 € | 10,4 |
| 75% | 7.500 € | 1.455 € | 15,9 |
| 90% | 9.000 € | 1.770 € | 19,3 |
Fíjate en la lectura. Si casi todo lo que vendes es ganancia, el préstamo compensa durante más de un año. En cambio, si la ganancia es pequeña, vender sale más barato casi desde el principio. Por eso conviene conocer tu coste de compra antes de decidir.
Ejemplo ilustrativo con cifras hipotéticas. Supone un 10% de interés más un 1% de gastos y el cálculo de impuestos por tramos de la base del ahorro.
Y si cambia el tipo de interés
El interés del préstamo mueve el punto de equilibrio. Veamos el caso de una ganancia del 50%, con 950 € de impuestos.
| Interés del préstamo (más 1% de gastos) | Coste anual | Meses de equilibrio |
|---|---|---|
| 8% | 900 € | 12,7 |
| 10% | 1.100 € | 10,4 |
| 12% | 1.300 € | 8,8 |
Por tanto, cuanto más caro es el préstamo, antes deja de compensar. Además, los tipos cambian con frecuencia, así que conviene confirmar las tarifas vigentes en cada plataforma.
Cuándo conviene vender y cuándo pedir prestado
El coste de vender criptomonedas es cero si vendes con pérdida, porque no pagas impuestos. Por eso conviene vender en ese caso. También si ya no crees en esa criptomoneda o si necesitas el dinero durante más tiempo que el punto de equilibrio. Además, vender elimina el riesgo de liquidación.
En cambio, conviene pedir prestado si necesitas el dinero poco tiempo y si tu ganancia es alta. Por ejemplo, para un gasto de pocos meses. También si crees en tu criptomoneda a largo plazo y puedes mantener un LTV bajo. Para ver un caso concreto, lee nuestra guía de préstamo cripto para emergencias.
Riesgos que el cálculo no recoge
Los números no lo dicen todo. Estos factores también pesan.
1. La liquidación también tributa
Si el precio cae y te liquidan la garantía, la plataforma vende tus criptomonedas. Esa venta puede generar una ganancia sujeta a impuestos. Es decir, podrías pagar impuestos igualmente, y además con pérdida de criptomonedas. Para entender el mecanismo, lee nuestra guía sobre el margin call en un préstamo cripto.
2. Mantienes la exposición, para bien y para mal
Con el préstamo, sigues expuesto al precio. Si sube, te beneficias. Sin embargo, si baja, pierdes valor y puedes acercarte a la liquidación. Por tanto, no es solo una cuestión de costes.
3. Riesgo de la plataforma
Tu garantía queda en custodia de una empresa, y no existe un fondo de garantía equivalente al de los depósitos bancarios.
4. Tu situación fiscal concreta
Tus otras ganancias y pérdidas del año cambian el tramo en el que tributas. Además, las pérdidas de criptomonedas pueden compensarse con ganancias del mismo ejercicio. Por eso conviene consultarlo con un asesor fiscal.
Lista de comprobación antes de decidir
- Conozco el coste de compra de lo que venderé.
- Calculé los impuestos de la venta con los tramos de mi caso.
- Sé cuánto cuesta el préstamo al mes, con gastos incluidos.
- Estimé cuántos meses necesito el dinero.
- Comparé ese plazo con el punto de equilibrio.
- Mantengo un LTV bajo y tengo liquidez de reserva.
- Entiendo que una liquidación también puede tributar.
- Consulté con un asesor fiscal.
Preguntas frecuentes sobre el coste de vender criptomonedas
¿Cuánto se paga de impuestos al vender criptomonedas?
Depende de tu ganancia. En España tributa entre el 19% y el 30% según el tramo, y se aplica el método FIFO para calcularla.
¿Pedir un préstamo con garantía cripto paga impuestos?
Por sí solo, no se considera una venta, según una guía jurídica consultada. Sin embargo, la liquidación de la garantía o la conversión de activos sí puede tributar.
¿Qué es más barato, vender o pedir un préstamo?
Depende del tiempo y de la ganancia. Por ejemplo, con una ganancia del 50% y un préstamo del 10%, el préstamo sale más barato durante unos 10 meses.
¿Y si vendo con pérdida?
Entonces no pagas impuestos y la pérdida puede compensarse con otras ganancias. Por tanto, pedir prestado no ahorra nada.
Conclusión
El coste de vender criptomonedas se paga una vez y el del préstamo, cada mes. Por tanto, el préstamo gana si lo devuelves pronto y tu ganancia es alta. En cambio, vender gana si necesitas el dinero mucho tiempo o si vendes con pérdida. Además, el préstamo añade riesgo de liquidación. Calcula tu punto de equilibrio antes de decidir.
Siguiente paso
Continúa con préstamo cripto o personal: costes y riesgos.