
Tienes una hipoteca y también criptomonedas. La idea parece lógica: pedir un préstamo cripto para hipoteca y pagar la cuota, o incluso amortizar parte del capital, sin vender nada. Sin embargo, casi siempre sale más caro de lo que parece. Además, cambia el tipo de riesgo que asumes.
En esta guía te explicamos los costes y los riesgos reales. Además, verás un ejemplo con cifras y el único caso en el que puede tener sentido.
Respuesta rápida
Un préstamo cripto para hipoteca suele salir más caro que tu propia hipoteca. Por ejemplo, el tipo medio de las hipotecas en España ronda el 3%. En cambio, un préstamo cripto cuesta entre el 8% y el 12% en las plataformas que hemos analizado. Además, añade riesgo de liquidación. Por tanto, solo puede tener sentido como puente temporal de pocas cuotas y con un plan claro para devolverlo.
¿Por qué se plantea un préstamo cripto para hipoteca?
Hay tres motivos habituales. En primer lugar, evitar vender Bitcoin y pagar impuestos por la plusvalía. En segundo lugar, cubrir cuotas durante un bache de ingresos. Por último, reducir la deuda hipotecaria con una amortización parcial.
Los tres motivos tienen lógica. Sin embargo, cada uno tiene un coste distinto, y conviene calcularlo antes.
Tres formas de usarlo y qué cuesta cada una
| Uso | Qué haces | Principal problema |
|---|---|---|
| Pagar cuotas | Cubres uno o varios recibos | Solo sirve como puente corto |
| Amortización parcial | Reduces el capital pendiente | Pagas más interés del que ahorras |
| Cancelar la hipoteca | Liquidas toda la deuda | Exige una garantía muy grande |
Cómo funciona paso a paso
El proceso es sencillo. Primero, eliges una plataforma disponible en tu país. Después, depositas tus criptomonedas como garantía. A continuación, recibes el préstamo, normalmente en stablecoins. Luego, conviertes ese dinero a euros. Finalmente, lo ingresas en tu banco y pagas la cuota o amortizas el capital.
Dicho de otro modo, sustituyes una deuda con garantía inmobiliaria por otra con garantía cripto. La primera suele ser mucho más barata y más larga.
Costes de usar un préstamo cripto para hipoteca
Hay cuatro costes que conviene sumar. El primero es el interés del préstamo cripto. Por ejemplo, Bit2Me publica una TAE desde el 8,42% y Ledn, según comparativas de 2026, entre el 9,25% y el 11,49%.
El segundo es el coste de convertir y mover el dinero. Además, hay comisiones de red. El tercero es la comisión por amortización anticipada de tu hipoteca, si amortizas capital.
Según la Ley 5/2019, en las hipotecas variables esa comisión puede llegar al 0,25% del capital amortizado en los tres primeros años. En las fijas puede alcanzar el 2% en los diez primeros años. Sin embargo, algunas medidas temporales han eliminado estas comisiones, así que revisa tu contrato y consulta con tu entidad.
El cuarto coste es el menos visible: pierdes un tipo bajo. Según el Banco de España, el tipo medio de las hipotecas para vivienda libre fue del 3,077% en julio de 2026. Se refiere a préstamos de más de tres años. Además, el plazo medio de las nuevas hipotecas ronda los 25 años. Un préstamo cripto no ofrece ni ese tipo ni ese plazo.
Ejemplo con cifras: amortizar 20.000 € de hipoteca
Imagina que quieres amortizar 20.000 € de tu hipoteca. Para ello pides un préstamo cripto al 10% anual con un LTV del 40%, así que depositas 50.000 € en Bitcoin. Además, supón un 1% de gastos, es decir, 200 €. Así, el préstamo te cuesta 2.200 € al año.
Con una hipoteca al 3,077%, esos 20.000 € te cuestan unos 615 € al año en intereses. Veamos el balance del primer año.
| Concepto | Hipoteca fija | Hipoteca variable |
|---|---|---|
| Intereses que te ahorras | +615 € | +615 € |
| Coste del préstamo cripto | −2.200 € | −2.200 € |
| Comisión de amortización (máx.) | −400 € (2%) | −50 € (0,25%) |
| Balance del primer año | −1.985 € | −1.635 € |
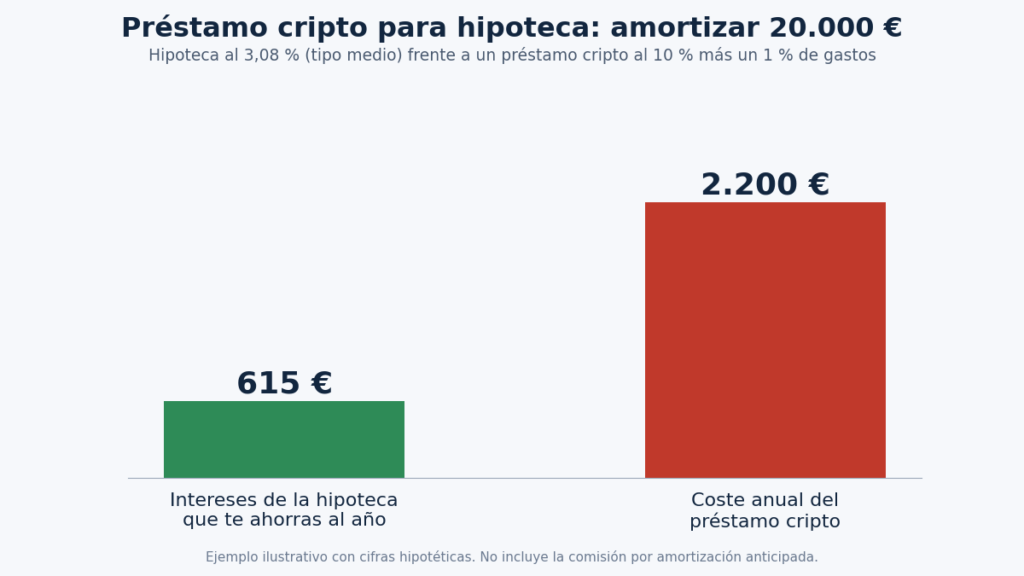
Fíjate en la lectura. Pierdes entre 1.600 € y 2.000 € en el primer año. Además, si Bitcoin cae un 50%, tu garantía vale 25.000 €. Entonces tu LTV sube al 80% y la plataforma puede liquidar. Por tanto, pagas más y además arriesgas tus criptomonedas.
Ejemplo ilustrativo con cifras hipotéticas. Los tipos, las comisiones y los gastos reales dependen de cada caso.
Riesgos de usar un préstamo cripto para hipoteca
1. Cambias una deuda estable por otra volátil
Tu hipoteca no se liquida si el precio de Bitcoin cae. En cambio, un préstamo cripto sí. Es decir, el riesgo pasa de tu vivienda a tu patrimonio cripto. Para entender el mecanismo, lee nuestra guía sobre qué pasa si baja el precio de tu cripto.
2. Desajuste de plazos
Una hipoteca dura décadas. Un préstamo cripto suele durar mucho menos. Por ejemplo, Ledn ofrece préstamos a 12 meses. Si no puedes devolverlo, tendrás que renovarlo, vender o asumir la liquidación.
3. Pagas más intereses por el mismo dinero
Con un interés unas tres veces superior, cada euro prestado cuesta más. Además, los intereses del préstamo cripto se acumulan desde el primer día. Por eso el ahorro de la amortización suele desaparecer.
4. Documentación y origen de fondos
Si amortizas una cantidad importante, tu banco puede pedirte justificar el origen del dinero. Por eso conviene tener ordenados los extractos del préstamo, de la conversión y de la compra de tus criptomonedas. Consulta nuestra guía de requisitos de KYC.
5. Efectos fiscales y falta de protección
Si te liquidan la garantía, puede haber efectos fiscales. Además, no existe un fondo de garantía equivalente al de los depósitos bancarios.
Cuándo puede tener sentido
Existe un caso razonable: el puente temporal. Por ejemplo, si tienes un bache de ingresos pasajero y necesitas cubrir dos o tres cuotas. Además, debes tener un plan claro para devolver el préstamo en pocos meses. También conviene que el importe sea pequeño frente a tu garantía, con un LTV bajo.
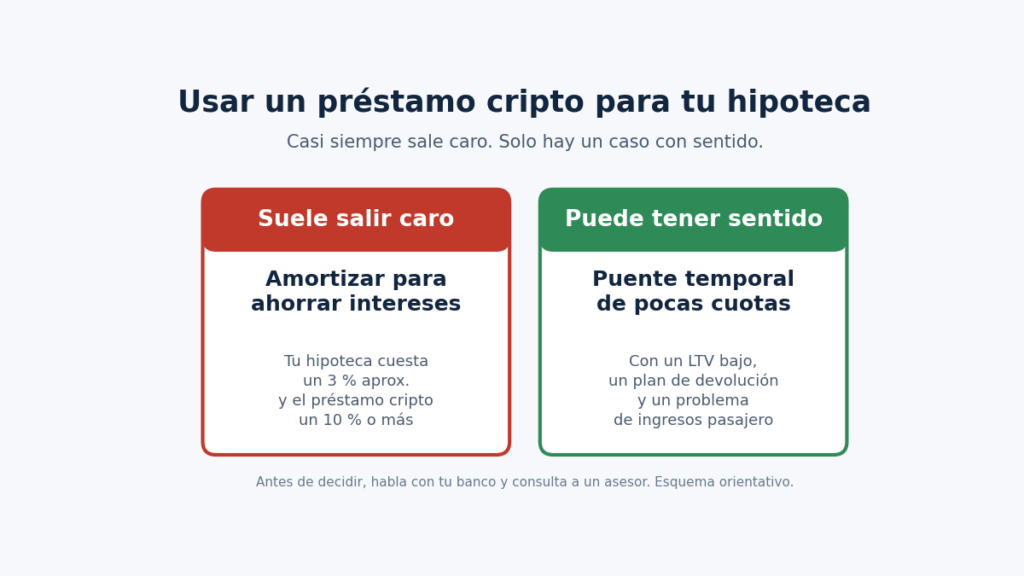
Por el contrario, no tiene sentido si el problema de ingresos es permanente. Tampoco si lo usas para ahorrar intereses. En ese caso, habla cuanto antes con tu banco, porque puede ofrecerte alternativas.
Alternativas antes de usar un préstamo cripto para tu hipoteca
Un préstamo cripto no es la única salida. Por eso conviene valorar estas alternativas antes de decidir.
| Alternativa | Ventaja | Inconveniente |
|---|---|---|
| Hablar con tu banco | Puede ofrecerte ajustes en la cuota | No siempre acepta |
| Renegociar o subrogar la hipoteca | Puede bajar el tipo de interés | Tiene trámites y costes |
| Usar ahorros en euros | Sin deuda ni liquidación | Requiere haberlos ahorrado |
| Vender parte de tus criptomonedas | Sin intereses ni liquidación | Puede generar impuestos |
| Pedir ayuda profesional | Revisa tu situación completa | Puede tener coste |
Lista de comprobación antes de decidir
- Conozco el tipo de interés de mi hipoteca y su comisión de amortización.
- He calculado el coste total del préstamo cripto, con gastos incluidos.
- Mi LTV es bajo, idealmente por debajo del 35%.
- Puedo asumir perder parte de mis criptomonedas.
- Mi problema de ingresos es pasajero y tengo un plan de devolución.
- He hablado con mi banco sobre alternativas.
- Tengo la documentación del origen del dinero ordenada.
- He consultado con un asesor fiscal y financiero.
Preguntas frecuentes sobre el préstamo cripto para hipoteca
¿Puedo pagar mi hipoteca con un préstamo cripto?
Sí, convirtiendo antes el dinero a euros. Sin embargo, suele salir más caro que tu hipoteca y añade riesgo de liquidación.
¿Compensa amortizar la hipoteca con un préstamo cripto?
Normalmente no. Por ejemplo, un préstamo cripto cuesta entre el 8% y el 12%, mientras que el tipo medio de las hipotecas ronda el 3%. Por tanto, pierdes dinero cada año.
¿Qué pasa si no puedo devolver el préstamo cripto?
Si tu LTV supera el umbral, la plataforma puede liquidar tu garantía. Antes, puedes añadir garantía o devolver parte de la deuda.
¿Cuándo tiene sentido usarlo?
Solo como puente temporal de pocas cuotas, con un LTV bajo y un plan claro de devolución. En cambio, no tiene sentido si el problema de ingresos es permanente.
Conclusión
Un préstamo cripto para hipoteca casi siempre sale más caro que tu hipoteca. Además, cambias una deuda estable por otra que puede quitarte tus criptomonedas. Por tanto, solo conviene como puente temporal, con un LTV bajo y un plan claro. En cambio, para ahorrar intereses, es mejor usar otras vías.
Siguiente paso
Continúa con nuestra guía sobre cómo usar un préstamo cripto para estudios o formación.